Não entra mais. Em 21 de outubro de 2026, o Supremo Tribunal Federal (STF) decidiu que o valor do ISS na base do PIS e da Cofins não deve ser incluído: o imposto municipal sobre serviços não é receita da empresa que presta o serviço. A decisão foi tomada por 6 votos a 5, no Recurso Extraordinário 592.616, e vale como tese de repercussão geral (Tema 118). O que ainda não está definido é desde quando ela produz efeitos.
Em resumo
- O STF decidiu, em 21/10/2026, que o ISS não integra a base de cálculo do PIS e da Cofins (RE 592.616, Tema 118), por 6 votos a 5.
- Hoje, a base dessas contribuições é a receita bruta da empresa, e a lei manda incluir nela os tributos que incidem sobre a receita (Decreto-Lei nº 1.598/1977, art. 12, § 5º). Era por isso que o ISS entrava na conta.
- Numa empresa de serviços do lucro presumido que fatura R$ 100 mil por mês e paga ISS de 5%, o PIS e a Cofins sobre o ISS somam R$ 182,50 por mês, ou R$ 2.190 por ano.
- O STF não decidiu se a tese vale só daqui para a frente. Esse ponto, chamado de modulação, pode ser examinado em recurso.
- A partir de 2027, o PIS e a Cofins deixam de existir e dão lugar à CBS, que por lei já não inclui o ISS na base de cálculo (Lei Complementar nº 214/2025, art. 12, § 2º, V).
O que o STF decidiu
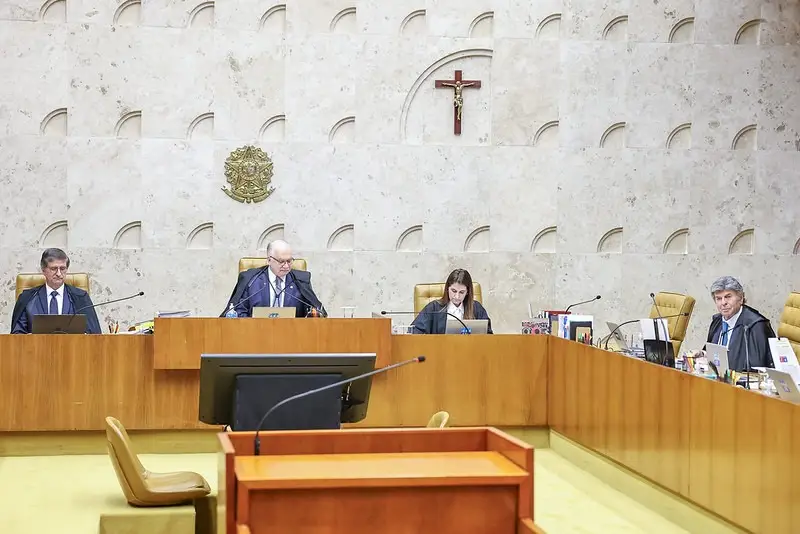
O STF decidiu que o ISS fica fora da base do PIS e da Cofins porque é um valor que apenas passa pela empresa a caminho do município. O julgamento começou em 2020 e terminou em 21 de outubro de 2026, com o voto de desempate do ministro Luiz Fux.
A tese fixada, que os juízes do país passam a aplicar aos casos iguais, é esta:
O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à COFINS, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98).
Os dados do julgamento, conferidos no andamento do processo no portal do STF:
- Placar: 6 a 5. Votaram pela exclusão do ISS o relator, Celso de Mello, Rosa Weber, Ricardo Lewandowski, Cármen Lúcia, André Mendonça e Luiz Fux.
- Vencidos: Dias Toffoli, Gilmar Mendes, Luís Roberto Barroso, Alexandre de Moraes e Edson Fachin.
- Acórdão: será redigido pela ministra Cármen Lúcia. A ata do julgamento saiu no Diário da Justiça eletrônico de 23 de outubro de 2026.
A expressão “repercussão geral” quer dizer que o caso foi escolhido para definir a regra de todos os processos que discutem a mesma questão. O processo julgado era de uma empresa de transporte de Porto Alegre, segundo a notícia oficial do STF.
Por que o ISS entrava na conta
O ISS entrava porque o PIS e a Cofins são calculados sobre a receita da empresa, e a lei manda contar como receita os tributos que incidem sobre ela. A regra vem de três leis que se apoiam numa quarta:
- Lucro presumido (regime cumulativo): a base é o faturamento, que corresponde à receita bruta (Lei nº 9.718/1998, art. 3º).
- Lucro real (regime não cumulativo): a base é o total das receitas, que inclui a receita bruta (Lei nº 10.637/2002, art. 1º, para o PIS, e Lei nº 10.833/2003, art. 1º, para a Cofins).
- O ponto do ISS: “na receita bruta incluem-se os tributos sobre ela incidentes” (Decreto-Lei nº 1.598/1977, art. 12, § 5º).
O STF agora disse que, no caso do ISS, essa inclusão contraria a Constituição, porque o imposto não é receita da empresa.
Quanto isso representa. Uma empresa de serviços no lucro presumido paga PIS de 0,65% e Cofins de 3% sobre o faturamento (Lei nº 9.715/1998, art. 8º, I, e Lei nº 9.718/1998, art. 8º). Empresas do lucro presumido ficam nesse regime por força da Lei nº 10.637/2002, art. 8º, II, e da Lei nº 10.833/2003, art. 10, II. Veja o exemplo de quem fatura R$ 100 mil por mês numa cidade que cobra ISS de 5%:
| Conta | Valor |
|---|---|
| ISS do mês: 5% × R$ 100.000 | R$ 5.000,00 |
| PIS e Cofins sobre o ISS: 3,65% × R$ 5.000 | R$ 182,50 por mês |
| Em 12 meses: R$ 182,50 × 12 | R$ 2.190,00 por ano |
No lucro real, as alíquotas são de 1,65% e 7,6%, num total de 9,25% (Lei nº 10.637/2002, art. 2º, e Lei nº 10.833/2003, art. 2º). Na mesma conta, o PIS e a Cofins sobre o ISS somariam R$ 462,50 por mês.
Para quem vale e desde quando
A tese vale para todos os processos que discutem o assunto, mas o STF ainda não disse a partir de quando ela produz efeitos. Segundo a notícia oficial, o tribunal “não analisou a possibilidade de modular os efeitos da decisão”, e esse ponto poderá ser examinado se houver recurso, os chamados embargos de declaração.
O que é modulação. É quando o STF decide que a nova regra só vale a partir de certa data, para proteger quem seguiu a regra antiga. Na prática, a modulação define se a decisão alcança também o passado.
O caso parecido do ICMS. O STF já tinha decidido, em 15 de março de 2017, que o ICMS não entra na base do PIS e da Cofins (Tema 69). A modulação só veio em maio de 2021, no julgamento dos embargos. Pelo Informativo STF nº 1017, a tese do ICMS “produz efeitos a partir de 15.3.2017 (data da sessão de julgamento), ressalvadas as ações judiciais e administrativas protocoladas até essa data”. Não há como saber se o STF fará o mesmo com o ISS. São processos diferentes, e a decisão sobre a modulação, se vier, será tomada agora.
E a Receita Federal? O Código Tributário Nacional passou a dizer, desde setembro de 2026, que a decisão do STF com efeito vinculante, depois do trânsito em julgado, vincula também a administração tributária (art. 194-A, incluído pela Lei Complementar nº 236/2026). O trânsito em julgado é o momento em que não cabe mais recurso. Depois dele, a Fazenda tem até 90 dias úteis para publicar um parecer dizendo como vai aplicar a tese (art. 194-A, § 1º). No processo administrativo, a tese passa a ser obrigatória da mesma forma, também depois do trânsito em julgado (art. 208-G, I, b).
E a reforma tributária
A discussão tem prazo para acabar, porque o PIS e a Cofins deixam de existir em 2027. Este texto foi escrito em 24 de outubro de 2026, último ano de cobrança das duas contribuições.
- PIS e Cofins: são extintos a partir de 2027, quando passa a ser cobrada a CBS (Ato das Disposições Constitucionais Transitórias, art. 126, II, incluído pela Emenda Constitucional nº 132/2023). A Lei Complementar nº 214/2025 revoga a partir de 1º de janeiro de 2027 os artigos que regulam essas contribuições (art. 542).
- A CBS e o ISS: a lei da reforma já diz que o ISS não integra a base de cálculo da CBS e do IBS (Lei Complementar nº 214/2025, art. 12, § 2º, V). A questão que o STF acabou de decidir não se repete no tributo novo.
- O ISS: continua sendo cobrado. Suas alíquotas caem de 2029 a 2032, para 9/10, 8/10, 7/10 e 6/10 das atuais (ADCT, art. 128), e o imposto é extinto em 2033 (ADCT, art. 129).
Em outras palavras, a tese do Tema 118 trata do PIS e da Cofins pagos até dezembro de 2026.
O que ainda falta
Ainda faltam quatro passos para a decisão ficar completa:
- Acórdão: a ministra Cármen Lúcia vai redigir o texto da decisão, com os votos.
- Embargos de declaração: depois da publicação do acórdão, as partes podem recorrer, e é aí que a modulação pode ser pedida e decidida.
- Trânsito em julgado: sem mais recursos, a decisão se torna definitiva.
- Parecer da Fazenda: em até 90 dias úteis do trânsito em julgado, a Fazenda publica como vai aplicar a tese (CTN, art. 194-A, § 1º).
Se você tem uma empresa de serviços, o que muda depende do regime em que ela está e do que o STF ainda decidir sobre a modulação. A área tributária do site descreve como funcionam a revisão do regime e a recuperação de tributos pagos a mais.
Texto escrito em 24 de outubro de 2026. Decisão, tese e ata conferidas no portal do STF; Tema 69 conferido no Informativo STF nº 1017; leis e Constituição conferidas no Planalto, na mesma data.
Imagem: Antonio Augusto/STF.
Área de atuação
Planejamento, créditos e contencioso tributário
A área tributária reúne a revisão de regime, a recuperação de créditos dos últimos cinco anos e a defesa em fiscalização, do diagnóstico ao acompanhamento.
Conteúdo informativo, sem promessa de resultado.